连续投币
连抛硬币,连续出现两次正面即为一局结束;庄家开局给你 5 筹码,你抛掷的次数就是支付的筹码——抛掷越少,赚得越多。
游戏规则
一直抛,直到连续两次正面出现。抛得越少,最后留下的筹码越多。
- 1
点“新的一局”,先领 5 筹码
每局重新计算。小猫正脸是正面
 ,小猫背影是反面
 。
- 2
每抛一次,花 1 筹码
点击“抛一次”,等硬币落下,再继续抛。无论正面还是反面都要付费,最后那一次也算。
- 3
相邻两次都是正面,自动结束
H H 才能结束;H T H 中间隔着反面,还要继续抛。出现反面时只需重新等待连续正面,已花的筹码不会退回。
 本局总抛掷次数第 1 次第 2 次第 3 次第 4 次→ 结束,净赚 1 筹码
前面虽然出现过正面,但直到第 3、4 次连续为正面才结束:领 5 筹码,花 4 筹码,剩下 1 筹码。
注意:5 筹码花完也要继续抛,直到出现 H H;超出的费用记为亏损。出现 H H 只是结束条件,不代表一定赚钱。
想多看几局?点“模拟 200 局”,系统会按同样规则自动完成 200 局,并逐局更新历史和收益图。
抛硬币台
正面 · 小猫正脸 反面 · 小猫背影本局过程
等待新的一局 次数—
每抛一次花 1 筹码。必须等到相邻两个 才能结算;账面变成 0 或负数也要继续,负数表示亏损。
出现时,本局自动结束并结算。历史记录
完成一局后生成记录
| 局号 | 方式 | 抛掷序列 | 次数 | 净收益 |
|---|
最新对局在最上方,金色 HH 表示结束位置。较长序列仅显示末尾 80 次,完整次数计入统计。
试验统计
统计全部已完成对局 局 局 负场
 净亏
每局收益
当前展示 0 局 抛掷次数
 筹码
每个点代表一局结算结果;单局收益会持续波动。历史表和图表只展示最近记录,上方统计包含全部对局。
累计收益
第 0 局 · 累计 0 筹码从第 0 局的 0 筹码开始,展示全部已完成对局的累计结果;最右端与“总净收益”一致。继续模拟会接着累计,重置后重新开始。
1.先明确随机模型
假设硬币公平,每次出现正面 、反面 的概率均为  ,各次抛掷相互独立。每局从头开始,直到首次出现连续两次正面 HH时结束。记本局总抛掷次数为
 ,净收益为
 。

开局获得 5 筹码,每抛一次花 1 筹码,最后一次也计入成本。5 筹码花完仍继续抛,因此 可以大于 5,净收益也可以为负。
2.用三个状态建模:平均为什么是 6 次?
在游戏尚未结束时,未来还要等多久,只取决于末尾连续出现了几个正面,不必记住之前所有结果。用  、
 、
 表示末尾连续正面的个数,就得到下面的马尔可夫链。
。到达 后停止抛掷,上方自环只表示保持结束状态,不再增加次数。 包括“刚开局”和“上一次是反面”两种情况。例如 HT 虽然出现过正面,但末尾是 ,仍回到 。状态回到起点,之前的抛掷次数和成本不会清零。
沿着箭头,写出平均剩余次数
设  、
 、
 分别表示从三个状态出发,到结束还需要抛掷的平均次数。 已经结束,所以
 。对于尚未结束的状态,先抛下一次,再按结果的概率加上之后的等待次数:
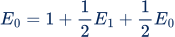
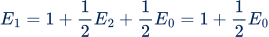

两个方程里的 1 都是“接下来必抛的那一次”。从 出发,正面走到 ,反面留在 ;从 出发,正面就结束,反面回到 。
第一式整理成  ,将第二式代入:
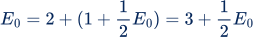
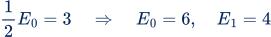
 。每局从 开始,因此首次出现 HH 平均需要抛 6 次。这是许多局的理论平均,不是每局都恰好抛 6 次。
3.期望收益是多少?
一次游戏的净收益是开局获得的 5 筹码,减去抛掷的总成本。每次成本为 1 筹码,平均抛掷次数为 6,因此由期望的线性性:
 表示长期平均每局亏 1 筹码,并不表示每一局都亏 1 筹码。例如 HH 让你赚 3 筹码,但等待很久的一局会带来更大的损失。硬币的正反面机会相同,也不代表这个收费规则下的游戏期望公平。
如果预先固定完成 200 局,总净收益的期望为 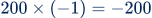 筹码。实际模拟结果会有波动,不必恰好等于
 ;若中途停止,也不能把完整 200 局的期望直接当作这次结果。
在试验中看什么?
独立重复很多局时,“平均抛掷 局”趋近 6,“平均收益 局”趋近 。每局收益图展示单局的起伏,虚线 是理论平均值;累计收益图展示从第一局起的收益总和,虚线 0 表示不赚不亏。累计收益可以暂时回升,并不保证逐局下降。
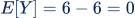 。
4.延伸:要求连续三个正面,初始给10个筹码,你愿意参加吗?
现在开局给你 10 个筹码,每抛一次仍花 1 筹码,但必须等到首次出现 HHH 才能结束,筹码花完也要继续。初始筹码增加了,这个游戏就更值得参加吗?先算一算平均需要抛多少次。
仍然使用公平硬币,且各次抛掷独立。末尾连续正面的个数可以是 0、1、2、3,因此需要四个状态:
H →1 个 H →2 个 H →3 个 H · 结束每条向前的箭头概率都是 ;在结束之前,只要抛到 ,就以 的概率回到“0 个 ”。尤其是已经抛出 HH 时,下一次若为 ,也要重新等待完整的 HHH。
用  、
 、
 、
 表示这个新模型中各状态的平均剩余次数。与前面一样,先计入下一次抛掷,再按概率考虑之后的状态:
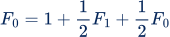
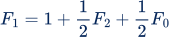
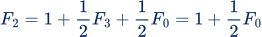

从后往前代入,得到 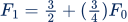 ,再代入第一式:
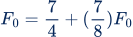
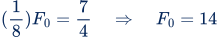
连续三个正面,平均需要 14 次。比连续两个正面的 6 次增加了 8 次,而非只增加 1 次:多等一个正面的过程中,反面可能让已经积累的连续正面全部失效。

这里是对新规则的理论拓展。上方试验仍在首次出现 HH 时结束。